Datos revisados en octubre de 2026. Precios orientativos a partir de los portales de los servicers y de portales inmobiliarios; cada inmueble se valora en visita.
Madrid tiene el mercado de pisos de bancos más grande de España pero no en el centro: el stock vive en los distritos del sur y del este y, sobre todo, en el cinturón metropolitano. Las promociones adjudicadas en Seseña, Valdeluz y el Corredor del Henares siguen saliendo a la venta a través de Sareb, Haya y Aliseda, y los pisos de los años 60 y 70 de Usera, Carabanchel y Vallecas los mueven CaixaBank y BBVA.
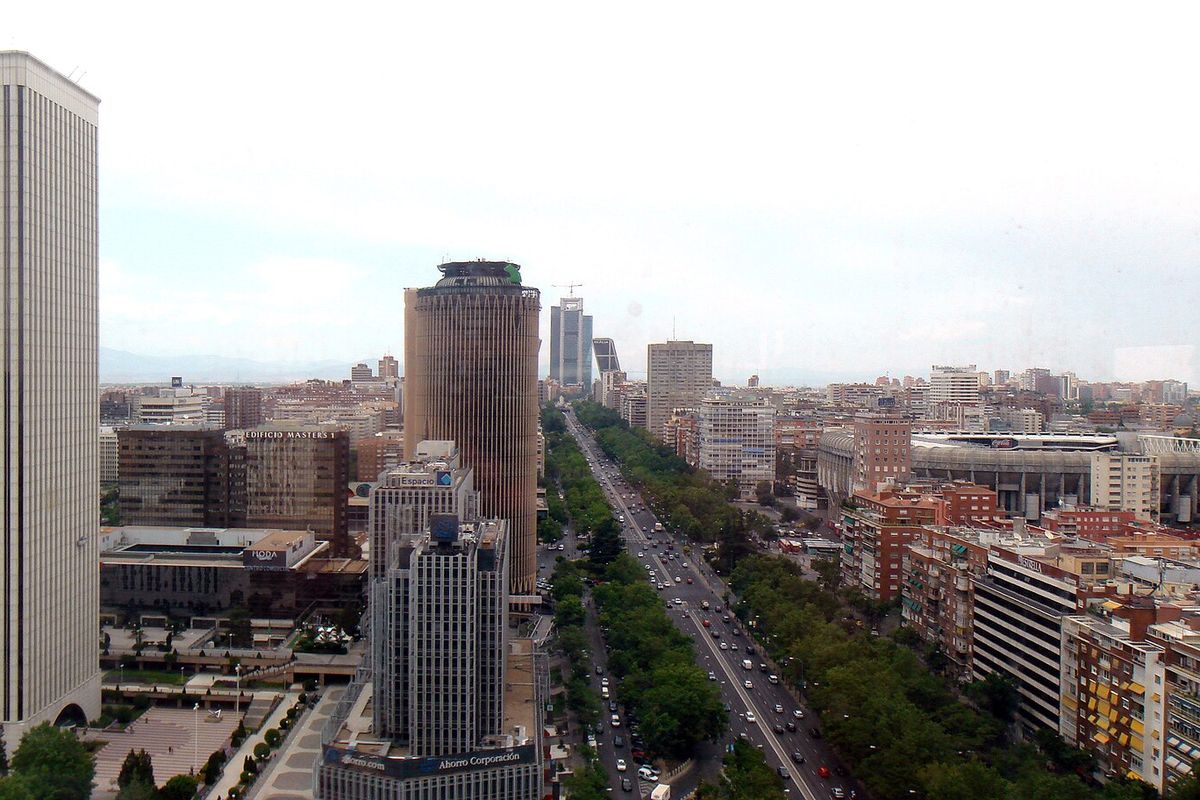
Dónde están los pisos de bancos en Madrid
El stock bancario no se reparte igual por la ciudad: se concentra donde más se construyó y más se hipotecó entre 2003 y 2008 y en los barrios con pisos antiguos de bajo precio. Estas son las zonas que vigilamos en Madrid.
| Zona | Qué sale | Superficie típica |
|---|---|---|
| Usera, Villaverde y Puente de Vallecas | pisos de 50-70 m² en bloques de los 60-70, los más baratos de la capital | 50-75 m² |
| Carabanchel y Latina | mayor volumen de stock bancario dentro de la M-30 y la M-40 | 60-85 m² |
| San Blas, Vicálvaro y Villa de Vallecas | promociones adjudicadas del Ensanche y Valdebernardo | 80-100 m² |
| Corredor del Henares y sur | Torrejón, Alcalá, Parla, Fuenlabrada, Móstoles, Getafe y Valdemoro | 75-100 m² |
| Seseña y la Sagra | urbanizaciones de la burbuja con pisos de banco desde 80.000 euros | 80-110 m² |
Precios orientativos en Madrid
En octubre de 2026 la vivienda de banco en Madrid se mueve entre 2.900 y 4.000 euros por metro cuadrado, un 15-25 % por debajo del mercado libre de la misma zona. Los extremos bajos son pisos sin ascensor, para reformar o en urbanizaciones con mucha oferta; los altos, viviendas en buen estado en barrios demandados, que suelen recibir varias ofertas en la primera semana.
| Tipo | Precio orientativo de banco |
|---|---|
| Piso de 2 dormitorios (60-75 m²) | 174.000 € – 300.000 € |
| Piso de 3 dormitorios (80-100 m²) | 232.000 € – 400.000 € |
| Adosado o bungalow (100-130 m²) | 276.000 € – 546.000 € |
| Chalet (150-220 m²) | 457.000 € – 1056.000 € |
Para presupuesto de 120.000 a 180.000 euros mira Parla, Fuenlabrada, Móstoles, Torrejón y Alcalá, donde la rentabilidad del alquiler ronda el 6 %. En la capital, los pisos de banco de Carabanchel y Latina reciben varias ofertas la primera semana: lleva la financiación preaprobada.
Gastos de compra con ejemplo
Sobre un piso de banco de 276.000 € en Madrid: ITP del 6-10 % según comunidad (27.600 € en la Comunidad Valenciana y Cataluña), notaría unos 1.000 €, registro unos 600 € y gestoría unos 400 euros: en total cerca de 29.600 € que no se financian. Si el banco vende un inmueble de obra nueva nunca ocupado, se paga IVA del 10 % más AJD en lugar del ITP.
Cómo se compra un piso de banco en Madrid
Localizas el inmueble en el portal del servicer o te lo enseña una agencia colaboradora; visitas; pides nota simple, certificado de deudas de comunidad y recibo del IBI; presentas la oferta por escrito, condicionada a financiación si la necesitas; el banco responde en una o dos semanas; firmas reserva y arras y, en uno o dos meses, la escritura. Las agencias colaboradoras no cobran al comprador: su comisión la paga el banco vendedor. El proceso completo está en cómo comprar un piso de banco.
Recibe los pisos de bancos de Madrid que encajan contigo
Dinos tipo, presupuesto y si necesitas financiación. Te ponemos en contacto con una agencia colaboradora de los servicers en Madrid que te enseña los inmuebles, presenta la oferta y tramita la hipoteca del banco. Sin coste.
Empezar el cuestionario EscribirnosMapa
Otras ciudades con stock
Preguntas frecuentes
¿Cuánto cuesta un piso de banco en Madrid?
Entre 2.900 y 4.000 euros por metro cuadrado orientativos, frente a 4.300–5.400 en el mercado libre. Un piso de 80 m² de banco ronda los 276.000 €; los que necesitan reforma o están en urbanizaciones con mucha oferta bajan más.
¿Qué bancos tienen más pisos en Madrid?
Las promociones adjudicadas en Seseña, Valdeluz y el Corredor del Henares siguen saliendo a la venta a través de Sareb, Haya y Aliseda, y los pisos de los años 60 y 70 de Usera, Carabanchel y Vallecas los mueven CaixaBank y BBVA. Los portales a vigilar son Servihabitat, Aliseda, Solvia, BBVA Inmuebles, Haya y Sareb.
¿Puedo financiar el 100 % en Madrid?
Depende de la ficha y de tus ingresos: los bancos ofrecen hipotecas preferentes sobre sus propios inmuebles, con frecuencia del 90 % y en ocasiones del 100 %. Los gastos de compra, unos 29.600 € sobre 276.000 €, hay que pagarlos aparte.
¿Cómo visito un piso de banco en Madrid?
Desde la ficha del portal del servicer o a través de una agencia colaboradora de la zona, que es quien tiene las llaves y presenta la oferta. Si nos dejas tu solicitud, te ponemos en contacto con una de ellas sin coste.